Depois de algumas semanas de agenda cheia, um instalador olha o saldo e sente alívio. Entraram serviços, houve recebimentos e parece que finalmente sobrou dinheiro. Então chegam o seguro do veículo, uma compra que ficou combinada e uma semana com menos chamadas. O problema não é o mês ter ficado mais fraco. É ter tratado todo dinheiro que entrou no mês forte como se estivesse livre.
Essa situação é comum para quem vive de serviço. A entrada de dinheiro nem sempre acontece no mesmo ritmo das contas e da agenda. Há períodos de chuva, feriados, atrasos de cliente ou semanas simplesmente mais vazias. Uma reserva operacional não elimina essas variações. Ela ajuda você a enxergá-las antes de decidir tudo pelo saldo do dia.
O objetivo não é uma fórmula universal. É criar uma regra simples para diferenciar o que entrou, o que já tem destino e o que pode ficar como fôlego para a operação.
O que é reserva operacional — e o que ela não é
Reserva operacional é uma parte do dinheiro que você escolhe manter disponível para sustentar a atividade do negócio em um período mais apertado. Ela pode ajudar a cobrir compromissos da operação que continuam existindo quando a agenda reduz, desde que essa decisão venha de uma leitura real do caixa.
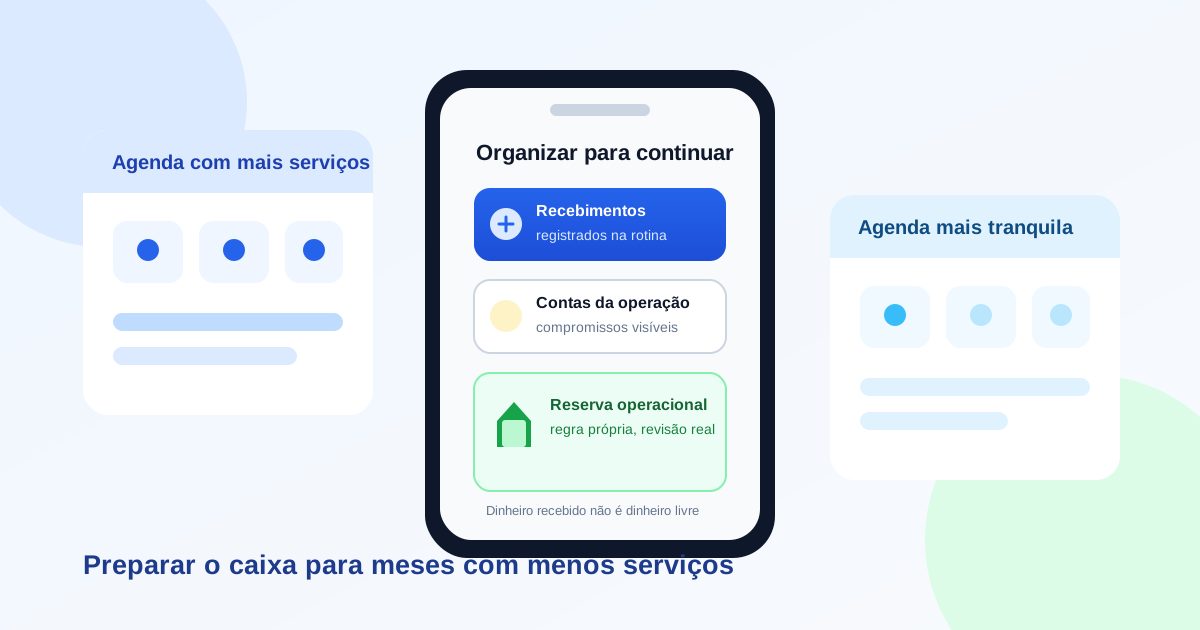
Ela não é sinônimo de qualquer dinheiro parado na conta. Antes de chamar um valor de reserva, separe quatro coisas que costumam ser confundidas:
- recebimento: dinheiro que entrou de entrada, parcela ou saldo de serviço;
- compromisso já assumido: pagamento a fornecedor, conta, parcela ou custo que ainda vai sair;
- reserva para imposto: dinheiro com destino tributário, que não deve ser usado como fôlego geral;
- retirada pessoal: dinheiro destinado à vida do dono, com regra própria.
O saldo bancário mostra quanto há naquele instante. Não mostra sozinho quanto está livre. Por isso, uma reserva útil começa por uma leitura honesta: parte do saldo pode já estar comprometida, outra pode ser obrigação fiscal e só uma parcela pode estar disponível para decisão nova.
Por que um mês cheio pode apertar o caixa depois
Um mês de bastante serviço pode trazer mais entrada, mas também concentrar material, deslocamento, pagamento a parceiro, taxa, manutenção e contas que continuarão chegando. Se o cliente paga por etapas ou se parte dos recebimentos ainda está prevista, a impressão de sobra pode ser maior do que a realidade.
Também existe diferença entre resultado de um serviço e dinheiro disponível naquela semana. Um trabalho pode ter sido bom no papel, mas uma compra, parcela de fornecedor ou despesa fixa pode vencer antes de todo o recebimento entrar. Por isso, não basta olhar faturamento nem apenas o que caiu na conta.
Você pode aprofundar essa diferença no guia sobre faturamento, recebimento e lucro real por serviço. Para formar reserva, a pergunta muda: depois dos compromissos conhecidos, qual parte do caixa pode ficar protegida para a operação continuar?
O método BASE para começar uma reserva possível
Em vez de tentar descobrir um número perfeito, use o método BASE. Ele serve para criar um critério simples, revisar a realidade e não confundir reserva com dinheiro disponível por engano.
1. B de Base: descubra o que mantém a operação funcionando
Liste as despesas que continuam mesmo em uma semana com poucos atendimentos: contas recorrentes, manutenção importante, seguro, internet de trabalho, aluguel quando houver e outros compromissos reais. Comece pelo que mais pesa ou pelo que mais volta. O guia sobre contas fixas e vencimentos ajuda a separar despesa recorrente de custo de um pedido.
2. A de Acordos: deixe o dinheiro já comprometido fora da conta
Antes de separar reserva, confira o que já foi combinado: saldo para fornecedor, pagamento de ajudante ou parceiro, parcela que vence, compra aprovada, despesa pendente e imposto que precisa de reserva própria. O fato de uma saída ainda não ter acontecido não a torna opcional.
3. S de Separação: crie uma regra pequena e clara
Depois de olhar base e acordos, defina como vai separar a reserva. Pode ser um valor fixo quando houver sobra real, uma pequena parte de determinados recebimentos ou uma meta em etapas. Evite copiar uma porcentagem da internet como se servisse para toda profissão. Começar menor e manter consistência costuma ensinar mais sobre a sua realidade do que definir uma meta alta e abandoná-la.
4. E de Estimativa: revise quando agenda ou compromissos mudarem
Reserva não é um valor que você decide uma vez e esquece. Revise semanalmente, quinzenalmente ou no fechamento do mês. Houve menos chamados, entrou um contrato maior, uma conta aumentou ou surgiu compra necessária? Atualize a visão com fatos. Para olhar entradas e saídas por data, leia como montar um fluxo de caixa projetado.
Exemplo fictício: antes de chamar o saldo de “sobra”
Imagine uma pintora que terminou um mês com vários serviços recebidos. Antes de retirar uma parte maior para casa, ela faz uma leitura interna simples:
| Item | Situação | Como tratar |
|---|---|---|
| Recebimentos de serviços | Entraram durante o mês | São entrada de caixa, não dinheiro livre automático. |
| Pagamento de fornecedor | Compra já combinada | Manter como compromisso antes de calcular sobra. |
| Conta recorrente | Vence na próxima semana | Deixar visível na base de despesas. |
| Imposto | Tem destino próprio | Não contar como reserva operacional. |
| Valor restante | Sem destino imediato conhecido | Aplicar a regra de reserva e revisar no próximo ciclo. |
Ela não precisa prever cada mês do ano. O passo importante é não retirar, gastar ou prometer o saldo inteiro antes de reconhecer o que já está comprometido. Custos, compromissos, margem e reserva são informações internas do prestador; não devem aparecer como detalhe da proposta ou do recibo do cliente.
Reserva para meses fracos não é imposto nem retirada pessoal
Dar nomes diferentes ao dinheiro não é burocracia. É uma forma de não usar duas vezes o mesmo valor no planejamento. A reserva para imposto atende uma obrigação específica; se tiver dúvida tributária, confirme com contador. A retirada pessoal atende a vida do dono. A reserva operacional serve para a continuidade do trabalho.
Se a dificuldade principal é separar dinheiro de casa e da operação, veja retirada do dono e caixa do serviço. Se o foco for imposto, consulte reserva para impostos do prestador. São assuntos ligados, mas não são a mesma reserva.
Erros que deixam a reserva só no nome
Guardar antes de registrar conta vencida ou compromisso confirmado
Não faz sentido dizer que há reserva enquanto uma obrigação já vencida ou um pagamento combinado ficou escondido. Primeiro mantenha a situação real no controle. Se precisar renegociar, trate diretamente com quem recebe e registre somente a condição confirmada.
Usar a reserva para cobrir preço mal calculado sem investigar
Reserva pode ajudar em uma necessidade real, mas não deve impedir a leitura do problema. Se toda semana falta dinheiro para custo direto, material ou deslocamento, vale revisar preço, escopo, condições de pagamento ou forma de executar. Reserva é fôlego, não substituto de uma decisão comercial que precisa ser ajustada.
Esperar uma meta grande para começar
Quem espera ter muito dinheiro livre pode nunca iniciar. Um valor pequeno, separado com critério e revisado com disciplina, cria o hábito de olhar o caixa de outro jeito.
Como o Orçamento Fácil ajuda a organizar a leitura
O Orçamento Fácil ajuda o prestador a reunir a rotina do serviço e do financeiro. Ao manter recebimentos, pagamentos, custos internos e despesas registrados, fica mais fácil enxergar o que entrou e o que ainda compromete o caixa antes de chamar o saldo de sobra.
Nos recursos Premium, as visões de fluxo de caixa, DRE e lucratividade ajudam a ler entradas, saídas e resultado com mais contexto. Elas apoiam a análise, mas não criam reserva automaticamente, não movimentam dinheiro e não decidem quanto você deve guardar. Custos internos permanecem no controle do prestador e não aparecem para o cliente nos documentos comerciais.
Enxergue compromissos antes de chamar o saldo de sobra
Atualize contas, pagamentos e recebimentos no Orçamento Fácil. Com a rotina financeira organizada, defina uma regra de reserva que faça sentido para sua operação.
Testar o Orçamento FácilChecklist para revisar antes de separar reserva
- Os recebimentos foram registrados com o status real?
- Contas fixas, pagamentos a fornecedor e compromissos conhecidos estão visíveis?
- Você separou custo de pedido, despesa da operação, imposto e retirada pessoal?
- Há alguma conta vencida que não deve ser escondida?
- A regra de reserva cabe na realidade atual sem comprometer obrigações conhecidas?
- Você sabe quando vai revisar essa decisão?
- Custos, margem e reserva ficaram somente no controle interno?
Conclusão: reserve primeiro a clareza
Meses bons ajudam, mas não tornam todo dinheiro livre. Quando você enxerga despesas, acordos assumidos, destinos do caixa e uma regra possível de separação, deixa de depender apenas da sensação que o saldo transmite.
Comece pequeno, registre a situação real e revise a regra conforme agenda e compromissos mudarem. A reserva operacional não promete eliminar meses fracos, mas pode dar mais contexto para atravessá-los sem perder de vista a continuidade do trabalho.
Organize o caixa junto da rotina de serviços
Conheça o Orçamento Fácil para acompanhar pedidos, recebimentos, pagamentos, despesas e a leitura financeira do seu negócio em uma rotina simples.
Criar conta grátisPerguntas frequentes
O que é reserva operacional para um prestador de serviços?
É uma parte do dinheiro que o prestador decide manter disponível para ajudar a operação a atravessar um período com menos entradas ou com compromissos já assumidos. Não é automaticamente lucro, imposto ou retirada pessoal.
Quanto um prestador deve guardar de reserva?
Não há um percentual único que sirva para todos. A referência precisa considerar contas, compromissos, variação da agenda e realidade do negócio. Começar com uma regra pequena e revisável costuma ser mais sustentável do que copiar uma meta aleatória.
Reserva operacional é a mesma coisa que reserva para impostos?
Não. Dinheiro separado para uma obrigação tributária tem um destino próprio. A reserva operacional atende à continuidade do negócio. Evite contar o mesmo valor duas vezes e confirme obrigações fiscais com contador quando necessário.
Posso formar reserva se ainda tenho contas em atraso?
Primeiro deixe as obrigações e a situação real visíveis. Reserva não deve esconder conta vencida, imposto devido ou pagamento já combinado.
O Orçamento Fácil movimenta ou separa dinheiro em reserva?
Não. O Orçamento Fácil ajuda a organizar registros de recebimentos, pagamentos, despesas, fluxo de caixa, DRE e lucratividade. A decisão de reservar e a movimentação continuam sob responsabilidade do prestador.