Um eletricista termina a troca de disjuntores, recebe por Pix e já está saindo para o próximo atendimento. No fim do dia, o cliente manda uma mensagem: “Você consegue me enviar a nota fiscal?” Ele tem o comprovante da transferência, sabe que pode gerar um recibo, mas não quer responder errado nem prometer um documento que ainda precisa conferir.
Essa situação é comum. A confusão não é só entre nomes: cada registro tem um objetivo diferente. Quando tudo fica em print, conversa e memória, o prestador perde tempo procurando informações e o cliente recebe uma resposta vaga.
A solução não é transformar a rotina em contabilidade complicada. É separar três coisas: o pagamento que entrou, o recibo ligado ao serviço e a verificação da obrigação fiscal no canal correto.
Resposta direta: recibo, Pix e NFS-e não são a mesma coisa
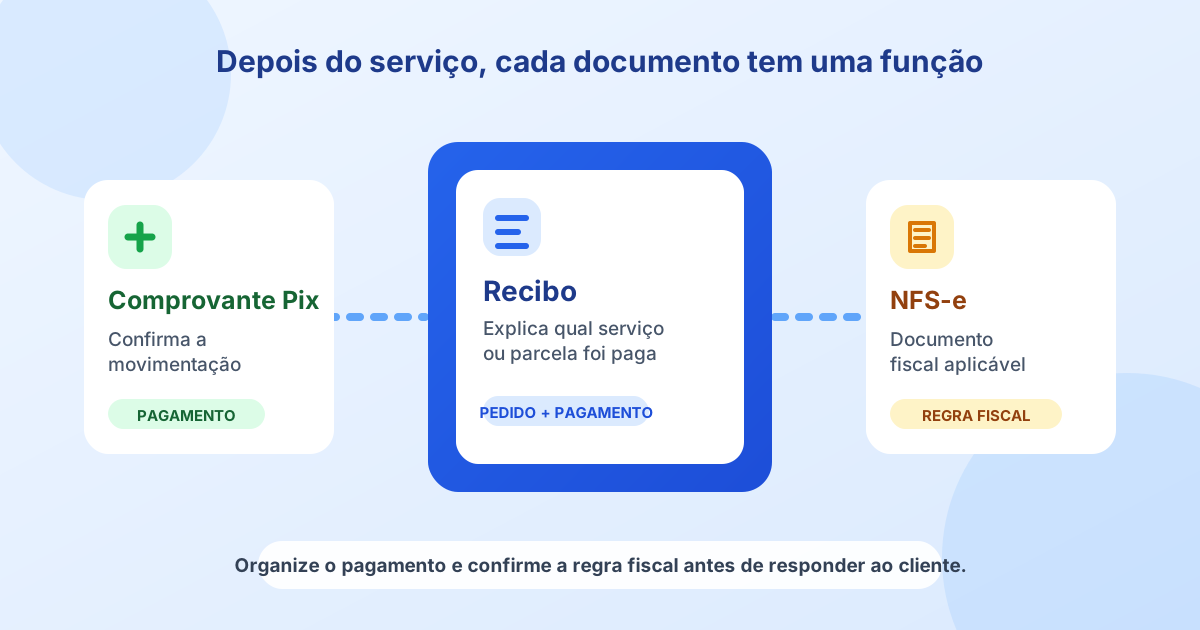
Recibo não substitui automaticamente nota fiscal. O recibo comprova um pagamento recebido. O comprovante Pix registra uma transferência. Já a NFS-e é um documento fiscal ligado à prestação de serviços, quando aplicável.
Em alguns casos, mais de um registro faz sentido para o mesmo atendimento: o comprovante ajuda a conferir a transação, o recibo explica qual pedido ou parcela foi paga e a NFS-e é emitida quando a regra aplicável exigir ou permitir. O que muda é a função de cada um.
| Registro | O que ele ajuda a mostrar | O que ele não resolve sozinho |
|---|---|---|
| Comprovante Pix ou bancário | Que houve uma transferência entre contas, em determinada data e valor. | Qual serviço foi quitado, se era entrada ou saldo, e qual obrigação fiscal pode existir. |
| Recibo | Quem recebeu, quem pagou, quanto, quando e a que serviço, pedido ou parcela o valor se refere. | Não decide nem substitui, por si só, uma obrigação de emissão fiscal. |
| NFS-e | O registro fiscal da prestação de serviço no canal oficial aplicável. | Não substitui a conferência do pagamento nem o controle interno do pedido. |
Regra simples: não chame comprovante de recibo, nem chame recibo de nota fiscal. Primeiro identifique o que o cliente precisa; depois confira o documento certo.
Por que essa diferença evita problema depois
Quando o pagamento e o documento ficam soltos, aparecem perguntas difíceis de responder depois: o cliente quitou tudo ou só a entrada? Qual foi o serviço? Em que data entrou? O pedido ainda tem saldo? A pessoa pediu um comprovante de pagamento ou um documento fiscal?
Responder “vou te mandar a nota” antes de verificar pode criar expectativa errada. Responder só com um print de Pix também pode deixar o cliente sem uma descrição clara do que pagou. Por outro lado, colocar custo de material, margem, preço de fornecedor ou lucro no recibo não resolve nenhuma dessas dúvidas: essas informações pertencem ao controle interno do prestador.
Cliente pediu nota fiscal depois de pagar: o que fazer?
Não responda no automático. Primeiro localize o atendimento e confira o pagamento; em seguida, diferencie o comprovante que o cliente pode guardar da etapa fiscal que precisa ser validada. Esse cuidado evita prometer NFS-e sem saber se ela se aplica e evita deixar o recebimento sem registro.
O método CLARO para responder sem improviso
Use esta sequência curta quando o cliente pedir um documento depois do serviço:
- C — Confira o pedido: localize o serviço, o cliente, o valor combinado e se o atendimento está concluído ou ainda tem pendência.
- L — Localize o pagamento: confirme se o dinheiro entrou, qual valor entrou e se era entrada, parcela ou saldo final.
- A — Associe um recibo: quando fizer sentido, gere ou organize um recibo ligado ao pedido e ao pagamento real.
- R — Revise a regra fiscal: confirme seu enquadramento, tipo de serviço, município, cliente e canal de emissão antes de falar em NFS-e.
- O — Oriente com clareza: informe ao cliente o que você já consegue enviar e qual etapa fiscal precisa ser confirmada ou concluída.
O método não substitui contador nem consulta ao canal oficial. Ele evita que o atendimento, o recebimento e a obrigação fiscal sejam tratados como uma coisa só.
1. Não emita recibo antes de conferir o dinheiro
Antes de marcar uma parcela como paga, confirme o valor e a entrada efetiva. Um comprovante encaminhado pelo cliente pode ajudar a localizar a transação, mas a baixa precisa refletir o que realmente entrou. Isso evita recibo de valor incorreto e caixa desatualizado.
2. Não prometa NFS-e antes de checar a situação aplicável
A emissão fiscal varia conforme enquadramento, atividade, localidade e perfil do cliente. Para não orientar no escuro, faça uma pausa curta: confirme os dados do tomador, a descrição correta do serviço e o canal que se aplica ao seu caso.
Há regras específicas para o MEI. O governo federal informa que o MEI é dispensado de emitir nota fiscal para consumidor pessoa física, salvo se o consumidor solicitar; para prestação a pessoa jurídica, a emissão é obrigatória. Essa referência é específica do MEI e não deve ser usada como regra geral para todos os prestadores. Consulte a orientação oficial sobre nota fiscal para MEI, seu contador e a prefeitura ou sistema emissor aplicável antes de concluir como agir.
3. Não misture o que o cliente recebe com o bastidor do negócio
Recibo e documento fiscal precisam trazer as informações comerciais e fiscais adequadas ao serviço. Custos internos continuam separados: valor pago ao fornecedor, gasto com ajudante, taxa de cartão, deslocamento e margem servem para o seu financeiro, não para explicar o resultado do seu negócio ao cliente.
Exemplo aplicado: instalação paga por Pix
Exemplo fictício: uma instaladora concluiu a colocação de uma fechadura digital. O valor total combinado foi R$ 680,00. A cliente pagou por Pix e, depois, pediu “um documento do serviço para guardar”.
| O que a instaladora confere | Como ela organiza | O que ela evita concluir sem verificar |
|---|---|---|
| Pedido, descrição da instalação e valor combinado | Localiza o pedido correto no histórico. | Que o Pix, sozinho, descreve todo o serviço. |
| Entrada do Pix de R$ 680,00 | Registra o recebimento como saldo final e deixa o pedido quitado. | Que o pagamento elimina qualquer etapa fiscal. |
| Nome da cliente e referência do serviço | Entrega recibo claro do pagamento recebido. | Que recibo é o mesmo que NFS-e. |
| Enquadramento e regra aplicável | Consulta o canal oficial ou o contador antes de prometer emissão fiscal. | Que a mesma regra serve para todo tipo de prestador e cliente. |
O cliente recebe uma resposta mais profissional porque sabe o que já foi registrado e o que será verificado. A instaladora também preserva o próprio controle: o recebimento entra no pedido certo, o recibo fica acessível e os custos internos continuam privados.
Uma resposta simples para o cliente
Não existe texto único que sirva para todas as situações fiscais, mas esta estrutura evita promessas apressadas:
“Olá, [nome]. Confirmei o pagamento referente ao [serviço/pedido] e vou te enviar o recibo com os dados do atendimento. Sobre a nota fiscal, vou verificar a emissão aplicável ao meu cadastro e a este serviço antes de te confirmar o envio.”
Adapte o texto à sua realidade e só confirme a emissão depois de verificar. Se a pergunta for apenas sobre pagamento, o recibo organizado pode resolver a necessidade de comprovante do cliente. Se for uma demanda fiscal, trate como uma etapa própria.
Como o Orçamento Fácil ajuda — e onde ele não entra
No Orçamento Fácil, o fluxo pode sair do orçamento aprovado para o pedido, com agenda, parcelas e controle de recebimentos. Quando o valor entra, o prestador pode registrar a baixa no recebimento correto e manter o recibo ligado ao pedido e ao cliente.
Isso facilita consultar depois o serviço realizado, o valor recebido, a data, a forma de pagamento e o que ainda está em aberto. O comprovante bancário pode ser guardado como apoio à conferência, enquanto o recibo dá contexto ao pagamento.
O Orçamento Fácil não emite NFS-e e não substitui o canal oficial de nota fiscal. A ferramenta organiza a rotina operacional e financeira; a emissão fiscal deve ser feita no sistema ou portal aplicável à situação do prestador. Custos internos, despesas e margem continuam no controle do negócio e não aparecem no documento voltado ao cliente.
Recebeu por um serviço? Deixe o pagamento ligado ao pedido
Teste o Orçamento Fácil para organizar orçamento aprovado, pedido, parcelas, recebimentos e recibos de uma forma simples pelo celular.
Criar conta grátisChecklist antes de enviar qualquer documento
- Confirme qual serviço ou pedido o cliente está citando.
- Verifique se o valor realmente entrou e se é entrada, parcela ou saldo final.
- Registre o recebimento no pedido correto.
- Emita ou organize o recibo quando ele for o comprovante adequado de pagamento.
- Não trate comprovante Pix como descrição completa do serviço.
- Não chame recibo de nota fiscal.
- Confirme enquadramento, atividade, município e perfil do cliente antes de prometer NFS-e.
- Mantenha custos internos, margem e informações de fornecedor fora do que é enviado ao cliente.
- Quando houver dúvida fiscal, confirme com contador e canal oficial aplicável.
Leia também
Se a dúvida é sobre o que registrar no pagamento, veja o guia de recibo de pagamento de serviço. Para fechar o atendimento sem esquecer saldo, comprovantes e pendências, leia o checklist de serviço concluído. E, para separar dinheiro de obrigações do caixa da operação, confira como criar uma reserva para impostos.
Conclusão: documento certo para a necessidade certa
Um pagamento por Pix não elimina a necessidade de registrar o serviço. Um recibo não decide sozinho uma obrigação fiscal. E uma NFS-e não substitui a conferência do dinheiro que entrou. Ao separar essas etapas, você responde melhor ao cliente e encontra os registros sem depender de conversa antiga.
Comece pelo que está sob seu controle: pedido bem identificado, pagamento confirmado, recibo organizado e custos internos protegidos. Para qualquer definição fiscal, use orientação oficial e apoio profissional quando necessário.
Organize recebimentos e recibos sem procurar print antigo
Use o Orçamento Fácil para manter pedido, parcelas, pagamentos e recibos no mesmo fluxo de trabalho.
Testar o Orçamento FácilPerguntas frequentes
Recibo substitui nota fiscal de serviço?
Não automaticamente. O recibo registra que um pagamento foi recebido; a necessidade de nota fiscal depende do enquadramento do prestador, do cliente, do serviço e das regras aplicáveis. Confirme no canal oficial e com seu contador quando houver dúvida.
Comprovante Pix vale como recibo?
O comprovante Pix registra uma transferência, mas pode não identificar com clareza o serviço, o pedido, a parcela ou o saldo pago. Guardá-lo junto de um recibo ligado ao serviço deixa o registro mais claro.
O que fazer se o cliente pedir NFS-e depois de pagar?
Primeiro localize o pedido e confirme o pagamento. Depois verifique a regra que se aplica ao seu enquadramento, atividade, município e cliente antes de prometer emissão. A emissão fiscal deve ser feita no canal oficial aplicável.
O Orçamento Fácil emite NFS-e?
Não. O Orçamento Fácil ajuda a organizar pedido, recebimentos e recibos. A NFS-e deve ser emitida no sistema oficial ou canal aplicável à situação do prestador.
Custos internos entram no recibo ou na NFS-e do cliente?
O cliente deve receber as informações comerciais e documentais adequadas ao serviço. Custos internos, margem, preço de fornecedor e lucro pertencem ao controle do prestador e não devem ser expostos como informação do cliente.


