Um eletricista aprova um serviço de instalação e precisa de um equipamento específico. Para reservar no fornecedor, ele faz um Pix de sinal. Logo depois, passa para outro atendimento e pensa: “material resolvido”. Só que a peça ainda será entregue, precisa ser conferida e existe um saldo para pagar antes da retirada. Quando chega o dia da execução, ele procura o comprovante, tenta lembrar a condição combinada e descobre que o dinheiro que parecia livre no caixa já tinha destino.
O problema não é pagar sinal. Em muitos serviços, isso faz parte da compra. O risco é dar ao sinal um significado maior do que ele tem. Sinal pago pode significar reserva, início de produção ou separação de material. Não significa, por si só, que o item foi entregue, conferido ou totalmente quitado.
Essa diferença evita três confusões comuns: considerar material pendente como disponível, esquecer o saldo que vai vencer e achar que o valor que restou na conta está livre para retirada ou para outro serviço.
Sinal, entrega e saldo são três fatos diferentes
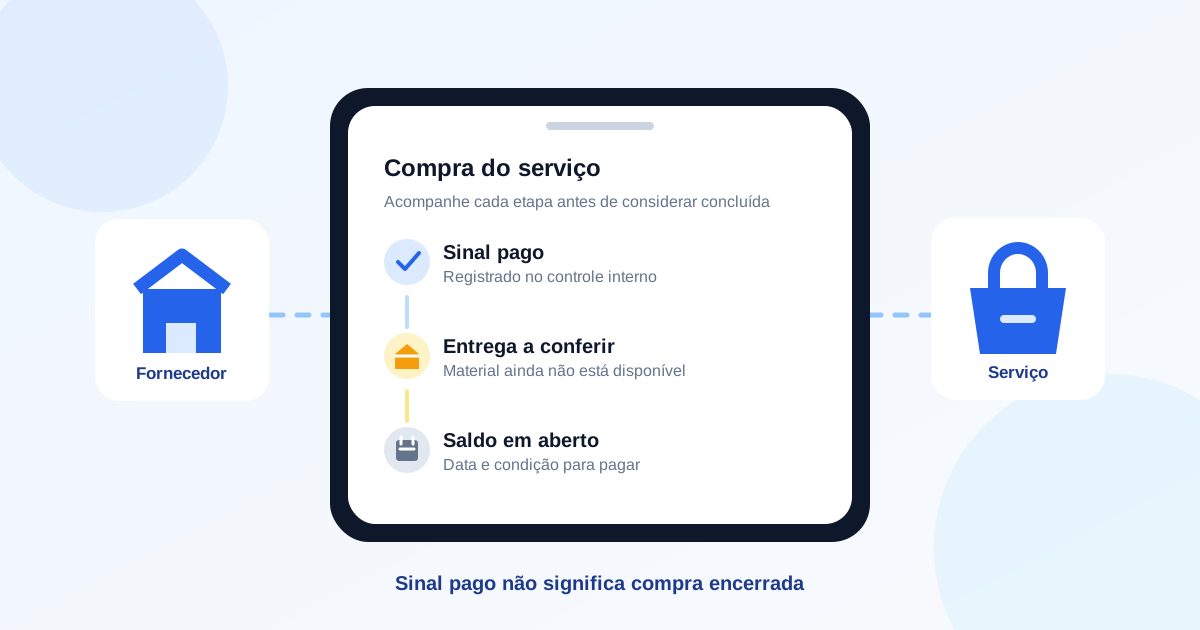
Uma compra para o serviço pode avançar em etapas. Cada uma responde a uma pergunta diferente:
- Sinal pago: quanto já saiu do seu caixa e para quem foi pago?
- Entrega a conferir: qual material ou item ainda precisa chegar, ser retirado ou ser conferido?
- Saldo em aberto: quanto ainda falta pagar e em qual data ou condição?
Quando essas informações ficam em mensagens, comprovantes soltos e memória, a compra parece encerrada antes da hora. Quando ficam juntas, você enxerga a posição real sem transformar a rotina em controle pesado.
O método 3 status para compras com sinal
1. Sinal pago: registre a saída no dia em que ela aconteceu
Anote o fornecedor, a data, o valor e a forma de pagamento. Vincule esse registro ao serviço, pedido ou compra que ele atende. Se guardar comprovante, use uma referência interna que permita encontrá-lo depois, sem precisar expor dados da sua operação a cliente ou equipe que não precisa vê-los.
O sinal já mexeu no caixa. Mesmo que o material chegue só depois, esse dinheiro já saiu. Por isso, registrar somente quando a peça chega deixa a visão financeira atrasada.
2. Entrega a conferir: não confunda reserva com material disponível
Escreva o que está aguardando: material, quantidade, variação necessária ou outro critério que você precisará conferir. Também registre se a entrega será feita, se haverá retirada ou se depende de prazo do fornecedor.
Essa etapa é operacional. Ela serve para impedir que a agenda seja montada como se tudo já estivesse no carro ou no estoque. Se o fornecedor entregar algo diferente, incompleto ou fora da condição combinada, ainda existe uma decisão a tomar antes de seguir para o serviço.
3. Saldo em aberto: deixe a próxima saída visível
Registre o saldo restante e a condição para pagá-lo: uma data, a retirada, a emissão de documento ou outra condição que tenha sido realmente combinada. Não use “depois eu vejo”. Essa frase costuma virar surpresa no dia em que você precisa buscar o material ou precisa de caixa para uma conta já assumida.
Se o fornecedor alterar a condição, atualize o controle. O objetivo não é prever tudo; é trabalhar com o que já está confirmado e revisar o que mudou.
O que colocar no registro interno da compra
Você não precisa copiar uma nota inteira para manter uma compra organizada. Um registro curto costuma bastar:
- fornecedor responsável pela venda ou separação;
- serviço ou pedido que aquela compra atende;
- item ou conjunto de materiais aguardados;
- valor e data do sinal já pago;
- forma de pagamento e referência interna do comprovante, se houver;
- como e quando a entrega ou retirada será conferida;
- saldo restante e sua data ou condição de pagamento;
- qualquer pendência concreta: troca, medida, cor, quantidade ou prazo.
O registro é para o seu controle. Ele não substitui documento fiscal, contrato ou orientação contábil quando forem necessários. A função dele é deixar claro o que já saiu, o que ainda não chegou e o que ainda compromete seu caixa.
Exemplo fictício: compra que ainda não está pronta para a agenda
Imagine um prestador que vai fazer uma instalação aprovada e reserva parte do material. Ele paga um sinal para o fornecedor. A compra fica assim:
| Status | O que registrar | Decisão prática |
|---|---|---|
| Sinal pago | Fornecedor, data, valor e referência interna do pagamento. | Reconhecer que uma saída já ocorreu no caixa. |
| Entrega a conferir | Itens aguardados, forma de retirada ou entrega e ponto de conferência. | Não tratar o material como disponível nem prometer início sem confirmar. |
| Saldo em aberto | Valor restante e data ou condição combinada para pagamento. | Reservar atenção no fluxo de caixa antes de usar o saldo para outra finalidade. |
Perceba que esse controle não é uma lista de custos para o cliente. Na proposta, o cliente recebe o escopo, o preço e as condições comerciais do serviço. O sinal ao fornecedor, o saldo da compra e a margem do negócio são informações internas do prestador.
Se antes mesmo da aprovação você costuma decidir quando comprar material, leia também como não financiar o serviço ao comprar material antes do sinal. Aquele momento é uma decisão de exposição de caixa; este artigo começa depois que a compra com o fornecedor já está em andamento.
Quatro erros que fazem um sinal virar surpresa
Dar baixa na compra quando só o sinal foi pago
O pagamento parcial resolve uma etapa, não todas. Se a entrega, a conferência ou o saldo ainda dependem de ação, deixe a compra aberta. Isso evita fechar mentalmente algo que ainda pode afetar prazo e caixa.
Guardar só o comprovante
Comprovante mostra que houve pagamento, mas não mostra sozinho o que falta chegar, a qual serviço ele se refere ou quando vence o restante. Ele é apoio do registro, não o registro completo.
Marcar o serviço sem confirmar a disponibilidade
Uma reserva de fornecedor pode ter prazo, depender de retirada ou exigir conferência. Antes de ocupar a agenda, confirme o que realmente estará disponível para executar. Para montar prazos que cabem na rotina, veja como prometer uma data que cabe na agenda.
Olhar só para o dinheiro que já saiu
O sinal pago é visível porque já aconteceu. O saldo em aberto é mais fácil de esquecer, mas também vai pesar quando chegar a condição combinada. Acompanhe ambos para não decidir sobre um caixa que já está parcialmente comprometido.
Como o Orçamento Fácil ajuda nessa parte da rotina
O Orçamento Fácil foi pensado para que o prestador acompanhe o serviço da proposta ao resultado. Na rotina interna, você pode cadastrar fornecedores e manter custos e pagamentos organizados junto do fluxo de trabalho. Isso ajuda a não deixar a compra de material perdida entre conversas e comprovantes.
Nos recursos Premium, despesas e fluxo de caixa ajudam a acompanhar os registros financeiros que você alimenta na rotina. Os custos internos permanecem no controle do prestador e não aparecem no documento destinado ao cliente.
O sistema não confere o material por você, não garante prazo de fornecedor e não deve transformar automaticamente um sinal em compra encerrada. A conferência continua sendo uma decisão da rotina. A ferramenta ajuda a manter fornecedor, custos, pagamentos e financeiro com mais contexto.
Checklist antes de considerar a compra resolvida
- O sinal pago foi registrado com fornecedor, data e referência interna?
- Está claro qual serviço ou pedido essa compra atende?
- Você sabe exatamente o que ainda será entregue ou retirado?
- Existe uma conferência prevista para quantidade, condição ou compatibilidade?
- O saldo restante está visível com data ou condição de pagamento?
- Esse saldo foi considerado antes de usar o caixa para outra decisão?
- O material foi tratado como disponível somente depois de chegar e ser conferido?
- Custos de fornecedor, pagamentos internos e margem ficaram fora da proposta do cliente?
Conclusão: sinal pago é avanço, não ponto final
O sinal ao fornecedor pode ser necessário para começar uma compra, mas não encerra o compromisso. Separar pagamento, entrega e saldo ajuda você a não iniciar serviço com material incerto, não esquecer uma saída e não confundir compra em andamento com custo já resolvido.
Use os três status em cada compra importante: sinal pago, entrega a conferir e saldo em aberto. É um controle simples que dá mais contexto para a agenda e para o caixa, sem exigir uma rotina de ERP pesado.
Não perca de vista o que ainda falta na operação
Conheça o Orçamento Fácil para acompanhar fornecedores, custos, pagamentos e fluxo de caixa em uma rotina simples para prestadores.
Testar o Orçamento FácilPerguntas frequentes
Paguei um sinal ao fornecedor: o que preciso registrar?
Registre quem recebeu, qual compra ou serviço aquele sinal atende, valor e data pagos, o que ainda será entregue, saldo restante e quando ele vence ou pode ser cobrado. Guarde a referência do comprovante no seu controle interno.
Sinal ao fornecedor é o mesmo que material disponível para o serviço?
Não. O pagamento parcial pode reservar a compra, mas o material só deve ser tratado como disponível depois que a entrega e a conferência acontecerem. Até lá, há uma pendência operacional e possivelmente um saldo a pagar.
O sinal pago ao fornecedor deve aparecer para o cliente?
Não como custo interno ou detalhe da sua negociação de compra. O cliente precisa receber a descrição do que está incluído, o valor e as condições comerciais do serviço. Preço de fornecedor, pagamentos internos e margem pertencem ao controle do prestador.
Como saber se ainda falta pagar uma compra de material?
Mantenha o valor total combinado, o que já foi pago e o saldo em aberto no mesmo registro, com a data ou condição de pagamento. Revise esse controle antes de retirar dinheiro do caixa, prometer a execução ou considerar o pedido fechado.
Como o Orçamento Fácil ajuda a acompanhar pagamentos a fornecedores?
O Orçamento Fácil reúne recursos para cadastrar fornecedores e manter custos e pagamentos no controle da operação. Nos recursos Premium, despesas e fluxo de caixa ajudam a visualizar saídas realizadas e compromissos da rotina. O sistema não substitui a conferência da entrega nem deve tratar automaticamente uma compra parcial como concluída.